GULERMAK AGIR SANAYI INȘAAT VE TAAHHUT A.Ș. ANKARA – SUCURSALA BUCUREȘTI este o entitate specializată în lucrări de construcții a căilor ferate de suprafață și subterane (CAEN 4212), reprezentând brațul operațional din România al grupului turc Gülermak. Compania joacă un rol strategic în dezvoltarea infrastructurii de transport din București, fiind implicată direct în proiecte de anvergură finanțate prin fonduri europene și bugetul de stat.
În anul fiscal de referință 2025, compania a raportat o cifră de afaceri de 387.885.548 RON și un profit net de 12.415.200 RON, susținute de extinderea portofoliului de proiecte majore de infrastructură de transport feroviar și urban.
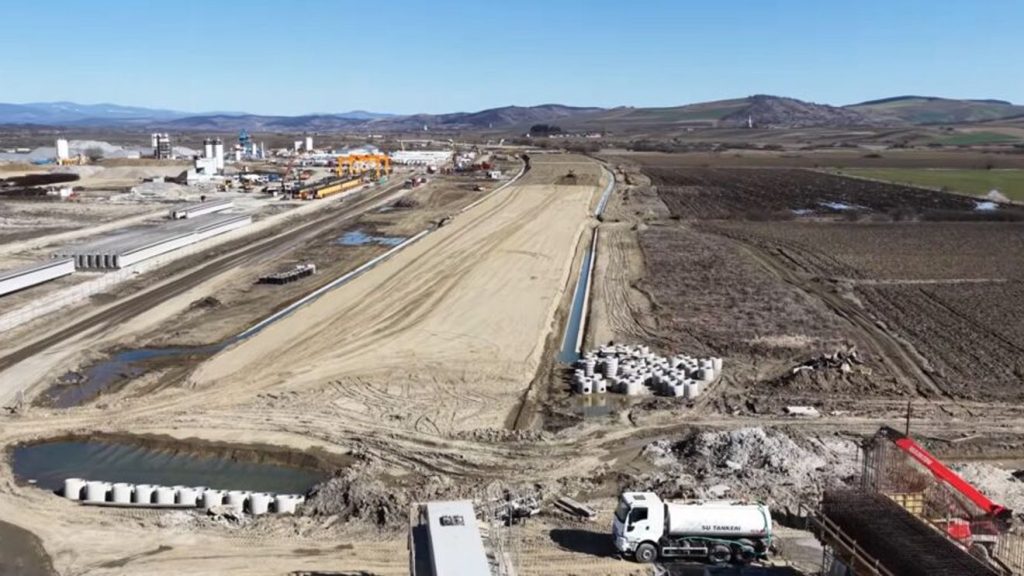
Printre cele mai relevante proiecte se numără Lotul 1.2 al Magistralei 6 de metrou (Secțiunea Nord: Tokyo – Aeroport Otopeni), un contract cu o valoare de aproximativ 1,27 miliarde RON fără TVA. În cadrul acestui proiect, sucursala acționează în calitate de lider al asocierii cu Somet SA, fiind responsabilă pentru proiectarea și execuția structurilor de rezistență pe o lungime de 7,6 km.
Un alt proiect major în derulare, care consolidează poziția companiei pe piața locală, este execuția Magistralei 6, Secțiunea Sud (Lot 1.1: 1 Mai – Tokyo), unde, deși liderul de asociere este un alt partener, sucursala contribuie activ la lucrările de infrastructură subterană. Capacitatea tehnică a firmei este demonstrată prin gestionarea unor fluxuri complexe de execuție, inclusiv operarea utilajelor de forare a tunelurilor (TBM) și producția de segmente prefabricate pentru căptușeala galeriilor.
Acționariat (Gulermak)
GULERMAK AGIR SANAYI INȘAAT VE TAAHHUT A.Ș. ANKARA – SUCURSALA BUCUREȘTI funcționează ca sediu secundar fără personalitate juridică al societății-mamă din Turcia.
| Acționar | Procent Deținere |
| GULERMAK AGIR SANAYI INSAAT VE TAAHHUT ANONIM SIRKETI | 100% |
conform platformei de analiză financiară RisCo
Rating Financiar
Compania înregistrează un rating financiar normal, evaluat la 5,2 din 10, echivalentul unei evaluări BBB pe scala AAA. Această poziționare indică o situație financiară normală în raport cu media industriei de construcții, iar probabilitatea de insolvență calculată pentru anul 2026 este de 9% din 100%
Conform platformei de analiză financiară RisCo
Cont Profit și Pierdere
| Indicator (RON) | 2022 | 2023 | 2024 | 2025 |
| Cifră de afaceri | 0 | 0 | 121.272.483 | 387.885.548 |
| Venituri Totale | 306.327 | 34.212.527 | 243.813.513 | 546.377.654 |
| Cheltuieli totale | 6.036.862 | 37.441.798 | 234.971.481 | 525.129.749 |
| Profit/Pierdere Brut | -5.730.535 | -3.229.271 | 8.842.032 | 21.247.905 |
| Profit/Pierdere Net | -5.730.535 | -3.229.271 | 7.847.511 | 17.065.573 |
| Nr. mediu salariați | 4 | 11 | 38 | 201 |
Conform platformei de analiză financiară RisCo
Bilanț
| Indicator (RON) | 2022 | 2023 | 2024 | 2025 |
| Activ imobilizat | 39.227 | 591.064 | 127.534.529 | 188.398.918 |
| Activ circulant | 1.797.947 | 346.540.891 | 1.121.236.716 | 1.145.547.225 |
| Stocuri | 0 | 15.034.234 | 115.935.961 | 242.331.710 |
| Creanțe | 1.632.180 | 72.722.957 | 350.037.971 | 549.085.927 |
| Casă și conturi la bănci | 165.767 | 56.060.015 | 715.255 | 864.689 |
| Capitaluri Proprii | -6.564.728 | -9.793.999 | -1.731.863 | 12.599.979 |
| Capital Social | 0 | 0 | 0 | 0 |
| Datorii | 8.398.580 | 356.933.996 | 1.299.378.149 | 1.370.080.170 |
Conform platformei de analiză financiară RisCo
Indicatori de Profitabilitate
| Indicator | Formulă | Evaluare 2025 | Evaluare 2024 | Medie Sector | Firma vs Medie Sector (2025) |
|
Marja Profitului Net |
Profit Net / Cifra de Afaceri | 4.4% | 6.5% | 8.7% | -4.3% |
| Creșterea Cifrei de Afaceri | (CA 2025 – CA 2024) / CA 2024×100 | 219.8% | 0% | 15.7% | 204.2% |
| Randamentul Activelor | Profit Net / Active Imobilizate | 9.1% | 6.2% | 37.4% | -28.3% |
| Randamentul Capitalului | Profit Net / Capitaluri Proprii | 135.4% | -453.1% | 33.1% |
102.4% |
Conform platformei de analiză financiară RisCo
Indicatori de Solvabilitate
| Indicator | Formulă | Evaluare 2025 | Evaluare 2024 | Medie Sector | Firma vs Medie Sector (2025) |
| Gradul Total de Îndatorare | Datorii / Total Active | 98.9% | 100.0% | 68.0% | 30.9% |
| Grad Acoperire Datorii | Profit / Datorii | 1.2% | 0.6% | 13.0% | -11.8% |
Conform platformei de analiză financiară RisCo
Proiecte în Derulare (Gulermak)
| Nume Proiect | Beneficiar | Valoarea Totală Proiect | Calitatea Companiei | Termen de Finalizare |
| Metrou M6: Secțiunea 2: Tokyo – Aeroport Henri Coandă | Metrorex SA | 1,27 miliarde de lei | Lider de asociere | 2028 |
| Metrou Cluj-Napoca | Primăria Cluj | 2 miliarde de euro | Lider asociere | 2031 |
Litigii
Conform evidențelor oficiale din instanțele judecătorești, societatea înregistrează un număr total de 2 dosare în instanță. Morfologia juridică a companiei indică o tendință redusă de litigiozitate raportată la volumul operațiunilor derulate. Compania are calitatea principală de Debitor în cadrul dosarelor active. În ceea ce privește procedura insolvenței, există 0 procese din categoria de caz FALIMENT având calitatea de debitor și 0 buletine de insolvență publicate.
Litigiile înregistrate sunt predominant de natură comercială și contestații achiziții publice.
Conform platformei de analiză financiară RisCo
Controverse Media
Întârzieri și blocaje în derularea proiectului Metroului din Cluj-Napoca: Presa economică și de investigație din România a evidențiat întârzieri considerabile în graficul de execuție al Magistralei 1 de Metrou Cluj-Napoca. Deși contractul în valoare de peste 9 miliarde de lei a fost semnat, iar autoritățile au avansat plăți semnificative, etapele de foraj și lucrările arheologice au înregistrat decalaje majore față de calendarul inițial, generând dezbateri publice intense legate de capacitatea de mobilizare a constructorului.
În noiembrie 2025, Gulermak a depus o acțiune la Curtea de Apel București împotriva desemnării asocierii Trace Group – Dogus drept câștigătoare a licitației pentru prelungirea Magistralei 4 de metrou (Gara de Nord – Gara Progresul). Această mișcare a generat discuții în presa de specialitate privind posibilele întârzieri ale proiectului din cauza procedurilor juridice prelungite, deși reprezentanții companiei au susținut că demersul este necesar pentru asigurarea corectitudinii atribuirii.
O analiză publicată de platformele de investigație economică în decembrie 2025 a inclus Gulermak pe o listă a constructorilor internaționali care s-au confruntat cu acuzații de nereguli în proiecte externe (India). În contextul licitațiilor din România, aceste referințe au fost utilizate în spațiul public pentru a chestiona criteriile de selecție ale constructorilor străini, deși compania nu are condamnări sau sancțiuni active pe teritoriul României care să îi limiteze dreptul de participare la licitații.
Execuția Magistralei 6 a fost subiectul unor critici constante din partea societății civile și a unor experți în infrastructură, care au contestat rentabilitatea economică a proiectului. Deși controversa vizează decizia politică a Ministerului Transporturilor și nu direct calitatea lucrărilor Gulermak, compania este adesea menționată în contextul “metroului prin câmp”, fiind responsabilă pentru secțiunea cea mai disputată a traseului.
Surse
- https://www.risco.ro
- https://cfir.ro/metrorex-poate-semna-contractul-cu-gulermak-pentru-metrou-otopeni/
- https://clubferoviar.ro/turcii-acuza-asocierea-erbasu-de-teapa-la-metroul-lui-baluta/